
O erro mais comum de quem opera com alto volume e margem apertada: confundir faturamento com resultado.
Quatro obras entregues no mês.
Quatro clientes satisfeitos.
Quatro pagamentos recebidos.
O faturamento bateu recorde.
Mas quando alguém pergunta qual das quatro deixou dinheiro no bolso de verdade, a resposta trava:
“Todas foram bem. Acho que a maior foi a mais lucrativa.”
“Acho” não é gestão. É aposta.
Quem toca obra pequena com alto volume — reformas, obras residenciais, serviços por empreitada — convive com uma armadilha específica: o ritmo de execução é alto, as obras se sobrepõem, os pagamentos entram e a sensação é de que o negócio vai bem. Mas o resultado real de cada projeto nunca é medido com precisão.
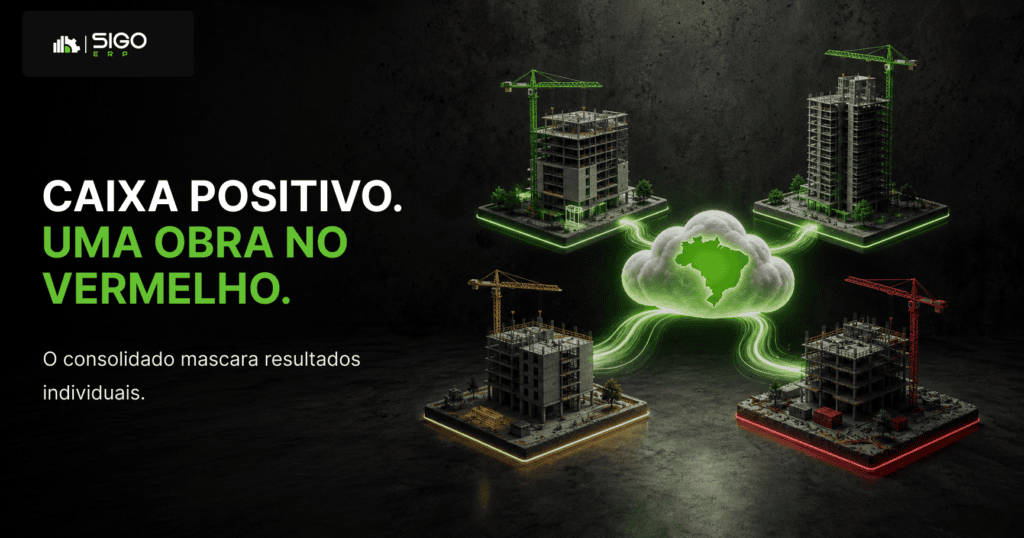
E quando o caixa aperta sem explicação clara, a causa quase sempre é a mesma: uma ou duas obras do mês foram executadas no prejuízo — e ninguém percebeu porque o faturamento das outras mascarou o problema.
Este artigo explica por que faturamento alto não significa negócio lucrativo — e o que muda quando o resultado de cada obra é medido de verdade.
Faturamento é entrada. Lucro é o que sobra.
Essa distinção parece óbvia quando escrita assim. Na prática, é uma das confusões mais comuns entre quem opera obras de volume.
O problema começa na forma como o resultado do mês costuma ser avaliado. O critério mais usado é simples: quanto entrou na conta. Se o número é maior que o do mês anterior, o mês foi bom.
Mas entrar dinheiro na conta não significa que esse dinheiro é lucro. Para calcular o lucro real de cada obra, é preciso subtrair tudo que foi gasto para executá-la:
- Material comprado especificamente para aquele projeto
- Mão de obra — própria e terceirizada — alocada naquela obra
- Frete, deslocamento e custos logísticos do canteiro
- Aluguel de equipamento ou ferramenta utilizada no projeto
- Retrabalho e desperdício ocorridos durante a execução
- Parcela dos custos indiretos da empresa proporcional àquela obra
Só depois de subtrair todos esses itens do valor recebido é possível saber se a obra foi lucrativa — e quanto ela realmente deixou.
Quem não faz esse cálculo por obra está administrando pelo sentimento. E sentimento não paga fornecedor.
Por que o volume esconde o problema
Existe uma dinâmica específica de quem opera muitas obras pequenas ao mesmo tempo: o volume de trabalho cria uma ilusão de saúde financeira.
Quando há quatro, cinco ou seis obras rodando simultaneamente — ou fechando no mesmo mês —, os pagamentos entram com frequência. O caixa tem movimento. Fornecedores são pagos, a folha sai no prazo, e a sensação é de que o negócio está funcionando.
O problema é que esse movimento não revela o resultado individual de nada.
Uma obra que deu 18% de margem está financiando, sem que ninguém perceba, outra que deu 2%. Ou que deu zero. Ou que deu negativo.
Enquanto o volume é suficiente para manter o caixa positivo, o problema fica invisível. Quando o volume cai — por sazonalidade, por perda de um cliente importante, por qualquer razão — o caixa afunda de forma desproporcional. E a explicação está nas obras ruins que nunca foram identificadas.
O ciclo que se repete
Sem medir o resultado por obra, o gestor não sabe qual tipo de projeto tem a melhor margem. Não sabe qual cliente gera mais lucro. Não sabe qual serviço deveria priorizar — e qual deveria cobrar mais ou parar de fazer.
Ele continua aceitando todos os trabalhos, no mesmo modelo de sempre, sem perceber que alguns deles estão consumindo o lucro dos outros.
Exemplo prático: quatro obras, uma conta que não fechava
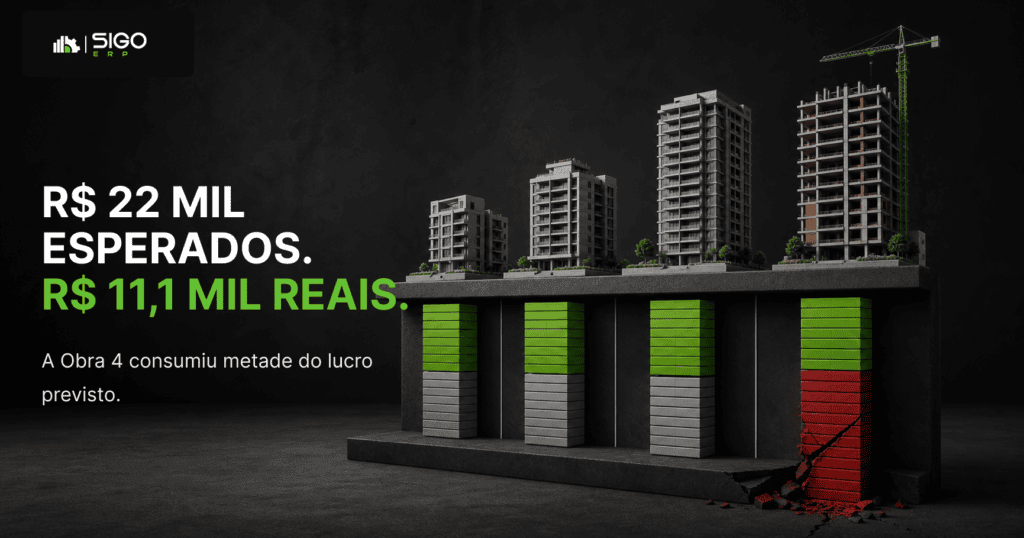
Quem toca obra pequena fecha quatro serviços em um mesmo mês. O faturamento total é de R$ 148.000 — o melhor mês do ano. O gestor projeta um lucro de aproximadamente R$ 22.000, com base na margem média histórica de 15%.
No final do mês, o caixa tem R$ 6.300. Algo não fechou.
Ao fazer o fechamento individual de cada obra pela primeira vez, o resultado aparece:
- Obra 1 — Reforma residencial 180 m²: faturamento R$ 38.000 / custo real R$ 29.400 / margem 22,6%. Boa obra.
- Obra 2 — Instalação elétrica comercial: faturamento R$ 24.000 / custo real R$ 18.900 / margem 21,3%. Dentro do esperado.
- Obra 3 — Reforma de banheiros (4 unidades): faturamento R$ 31.000 / custo real R$ 30.100 / margem 2,9%. Quase zero.
- Obra 4 — Pintura e acabamento geral: faturamento R$ 55.000 / custo real R$ 58.200 / margem negativa de 5,8%. Prejuízo de R$ 3.200.
Resultado consolidado real: R$ 11.100 de lucro — não R$ 22.000.
A diferença de R$ 10.900 foi consumida pela Obra 3 e, principalmente, pela Obra 4 — que fechou no vermelho e ninguém sabia.
O mais importante: a Obra 4 era o tipo de serviço que o gestor mais aceitava porque parecia ser o mais fácil de fechar. Sem medir o resultado por obra, ele estava ativamente escolhendo o serviço que mais destruía sua margem.
O que é preciso medir em cada obra para saber o resultado real
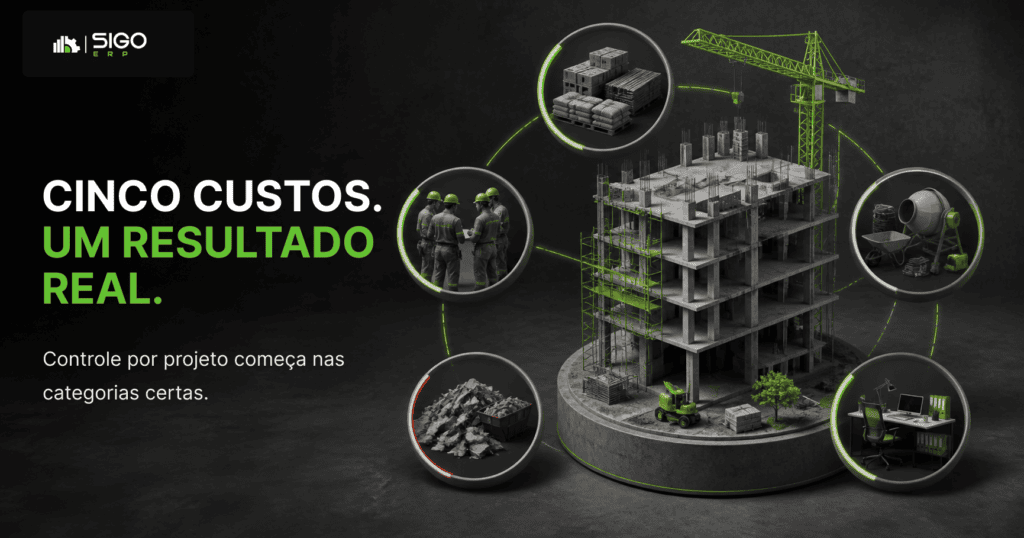
O fechamento por obra não precisa ser complexo. Mas precisa ser completo. Os itens que não podem ficar de fora:
1. Custo de material por obra
Todo material comprado para um projeto específico precisa ser registrado naquele projeto. Compras compartilhadas entre obras precisam ser rateadas. Material que sobrou e foi para o estoque precisa sair do custo da obra.
2. Custo de mão de obra por obra
Horas da equipe própria alocadas em cada projeto. Valores pagos a subempreiteiros por serviço. Horas extras que ocorreram naquela obra. Sem esse controle, o custo de mão de obra fica diluído no geral — e nenhuma obra tem o custo real.
3. Custos diretos variáveis
Frete, aluguel de equipamento, deslocamento de equipe, descarte de entulho — tudo que foi gasto especificamente para aquela obra e não aparece na nota de material ou na folha de pagamento.
4. Retrabalho e desperdício
Material refazendo serviço que estava errado, hora de equipe repetindo atividade — esses custos precisam ser identificados e registrados. São os que mais distorcem a margem sem que ninguém perceba.
5. Rateio de custos indiretos
Parte do aluguel do escritório, do custo do veículo da empresa, do salário do administrativo — esses custos existem por causa das obras. Ignorá-los faz a margem parecer maior do que é.
Com esses cinco itens controlados por projeto, o resultado de cada obra deixa de ser estimativa e passa a ser informação real — que orienta decisões de precificação, tipo de serviço e perfil de cliente.
O que muda quando você sabe o resultado de cada obra
Quando o resultado por obra está disponível, três decisões que antes eram tomadas no feeling passam a ter base real:
Precificação
O gestor descobre quais tipos de serviço têm margem consistentemente baixa e pode corrigir o preço nas próximas propostas — ou decidir parar de aceitar aquele tipo de trabalho.
Seleção de cliente e projeto
Nem todo cliente que fecha rápido é lucrativo. Nem todo projeto grande é o mais rentável. Com o histórico por obra, é possível identificar padrões: qual perfil de cliente gera mais margem, qual tipo de serviço entrega melhor resultado, qual região ou segmento vale priorizar.
Gestão da equipe e dos subempreiteiros
Quando o custo de mão de obra é medido por obra, fica claro quais equipes e quais subempreiteiros entregam mais resultado. Não pela percepção — pelo número.
Quem mede o resultado de cada obra para de trabalhar no escuro. E começa a crescer com inteligência — não só com volume.
Sinais de que você está confundindo faturamento com lucro
Se dois ou mais desses pontos são verdadeiros, o resultado real das obras provavelmente está distorcido:
- O resultado do mês é avaliado pelo valor que entrou na conta — não pelo lucro de cada obra
- Não é possível dizer, de imediato, qual das obras do mês teve maior margem
- O custo de material é lançado no geral da empresa, não por projeto
- A mão de obra não é alocada por obra — vai direto para a folha consolidada
- O retrabalho não é registrado como custo — simplesmente é feito e absorvido
- O caixa aperta em meses de alto faturamento sem explicação clara
Esses são sintomas de um modelo de gestão que funciona enquanto o volume sustenta tudo. Quando o volume cai, o problema aparece — e a causa está nas obras ruins que nunca foram medidas.
FAQ — Dúvidas comuns sobre resultado por obra em operações de volume
Fechar o resultado de cada obra não dá muito trabalho?
Depende de quando e como é feito. Se o custo for lançado por obra durante a execução — no momento da compra, no momento da alocação da equipe —, o fechamento ao final é rápido: os números já estão lá. O trabalho aumenta quando o fechamento é feito de memória depois que a obra já encerrou.
E quando a mesma equipe trabalha em duas obras no mesmo dia?
O tempo precisa ser dividido proporcionalmente entre os projetos. Pode ser feito de forma simples: o encarregado registra quantas horas foram dedicadas a cada obra ao fim do dia. Não é burocracia — é o mínimo para que o custo de mão de obra de cada projeto seja real.
Como descobrir qual tipo de obra tem a melhor margem para o meu negócio?
Medindo o resultado de cada projeto e cruzando com o tipo de serviço, o perfil de cliente e o tamanho da obra. Com 10 a 15 fechamentos individuais registrados, já é possível identificar padrões claros. Sem esse histórico, qualquer conclusão é achismo.
Preciso de um sistema para fazer esse controle ou uma planilha resolve?
Uma planilha resolve no início — se for usada com disciplina e atualizada durante a execução, não depois. O problema da planilha aparece quando o volume de obras cresce: lançamentos manuais geram erros, a reconciliação fica trabalhosa e a visibilidade em tempo real é praticamente impossível. Nesse ponto, um sistema integrado faz a diferença.
Volume sem resultado é movimento. Gestão é saber o que cada obra deixou.
Se você quer crescer com margem — e não apenas com faturamento —, precisa saber o resultado real de cada obra que fecha. Não no fim do mês. Durante a execução.
O Sigo foi desenvolvido para quem opera obras de volume e precisa de controle de resultado por projeto, integrando:
- Lançamento de custo de material por obra desde a compra
- Alocação de mão de obra por projeto — própria e terceirizada
- Registro de custos diretos variáveis por canteiro
- Fechamento de resultado por obra com margem real calculada
- Histórico de desempenho por tipo de serviço e perfil de cliente
Assim, você sabe — a qualquer momento — qual obra está lucrando, qual está no limite e qual precisa de ajuste antes de fechar no vermelho.
[ QUERO CONHECER O SIGO ]
Descrição das imagens
- Imagem de capa: Gestor olhando para quatro notas ou recibos de obras entregues com expressão de dúvida, ao fundo agenda lotada e canteiros em andamento — simbolizando o volume alto sem clareza de resultado individual.
- 01 Infográfico: faturamento x lucro real: Gráfico de barras mostrando o faturamento total do mês versus o lucro real após dedução de todos os custos por obra — evidenciando a diferença entre o número que parece e o que ficou.
- 02 Diagrama: como o volume esconde o problema: Arte mostrando quatro obras com resultados diferentes — duas lucrativas, uma no limite, uma no prejuízo — e o caixa consolidado positivo mascarando os resultados individuais.
- 03 Exemplo prático — quatro obras, uma conta que não fechava: Quadro visual com as quatro obras, seus faturamentos, custos reais e margens individuais — com destaque para a Obra 4 no prejuízo e o lucro real de R$ 11.100 versus os R$ 22.000 esperados.
- 04 Tabela: o que medir em cada obra: Tabela visual com os cinco itens de custo que precisam ser controlados por projeto — material, mão de obra, custos diretos variáveis, retrabalho e rateio de indiretos — com ícone para cada categoria.
- 05 Checklist de sinais de alerta: Checklist visual com seis sintomas de quem confunde faturamento com lucro — com marcações de atenção para os pontos críticos.
- 06 Fluxo de fechamento por obra no Sigo: Diagrama mostrando lançamento de custos durante a execução alimentando automaticamente o resultado por obra — com margem real visível ao final de cada projeto sem necessidade de reconciliação manual.
- 07 FAQ visual: Ícones de dúvida e balões de fala com as quatro perguntas frequentes sobre controle de resultado por obra em operações de volume.
- 08 Imagem final — CTA Sigo: Gestor analisando painel do Sigo com resultado individual das quatro obras do mês — margens visíveis por projeto, expressão confiante — representando clareza de resultado sem depender de achismo.
