
Você olha para a conta da construtora.
O saldo está alto.
Entraram pagamentos recentes.
As obras estão acontecendo.
E então vem o pensamento:
“Estamos bem de caixa. Dá até para investir ou adiantar alguns pagamentos.”
Mas aqui existe um risco silencioso que já derrubou muitas empresas da construção civil:
dinheiro no banco não significa lucro real.
Na prática, muitas construtoras quebram mesmo tendo obras em andamento e dinheiro circulando, justamente porque confundem saldo de caixa com resultado financeiro.
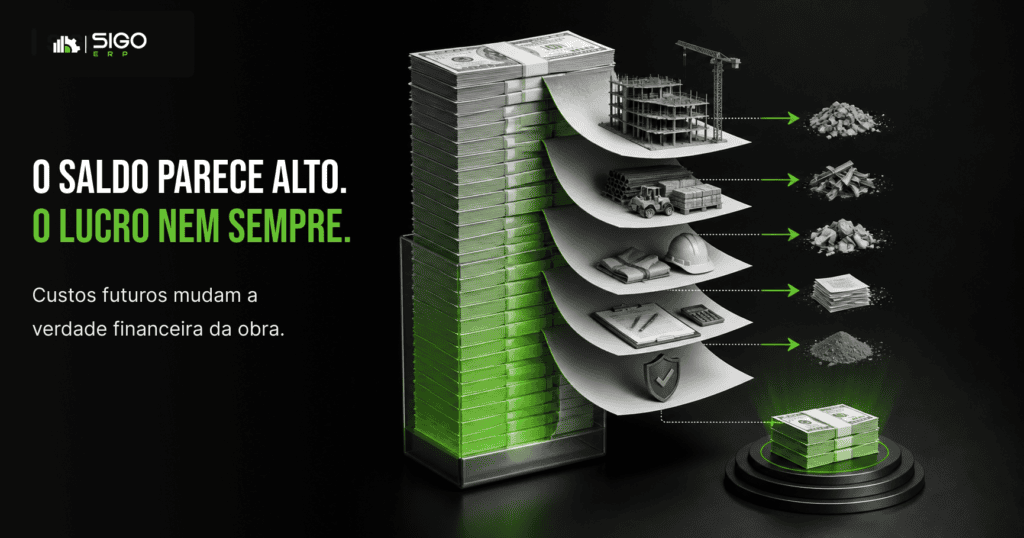
Fluxo de caixa mostra o dinheiro de hoje — não o lucro da obra
O fluxo de caixa é uma ferramenta essencial para qualquer empresa.
Ele mostra quanto dinheiro entra e sai da conta.
Isso permite pagar:
- fornecedores
- salários
- impostos
- despesas operacionais
Sem controle de caixa, a empresa não consegue funcionar.
Mas existe um detalhe importante:
fluxo de caixa não mostra se a obra é lucrativa.
O dinheiro que está hoje na conta pode já estar comprometido com:
- custos da obra ainda não pagos
- impostos futuros
- despesas indiretas
- parcelas de fornecedores
- dívidas ou financiamentos
Ou seja: o saldo positivo no banco pode ser apenas um dinheiro que ainda precisa sair.
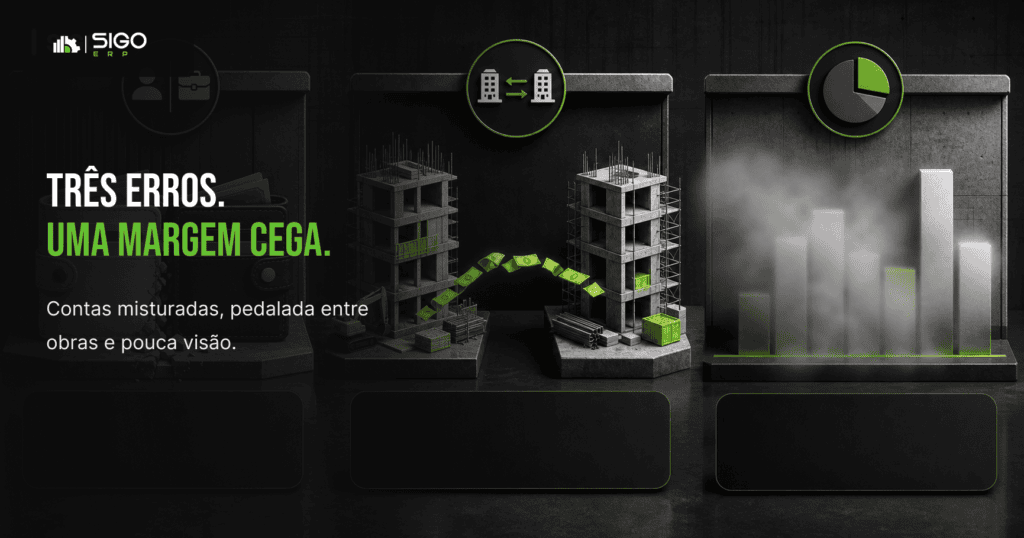
O erro que leva muitas construtoras ao prejuízo
O problema surge quando gestores tomam decisões baseadas apenas no saldo da conta.
Quando isso acontece, surgem alguns comportamentos perigosos.
Mistura de contas pessoais e empresariais
Usar o caixa da empresa para despesas pessoais — ou o contrário — distorce completamente o resultado financeiro da construtora.
Pedalada financeira entre obras
Usar o dinheiro recebido de uma obra para cobrir despesas de outra cria uma falsa sensação de equilíbrio.
No curto prazo parece funcionar.
No longo prazo, o prejuízo apenas vai sendo empurrado para frente.
Falta de visibilidade real da margem
Sem separar claramente fluxo de caixa e lucro, a empresa passa a tomar decisões baseadas em números que não representam a realidade financeira.
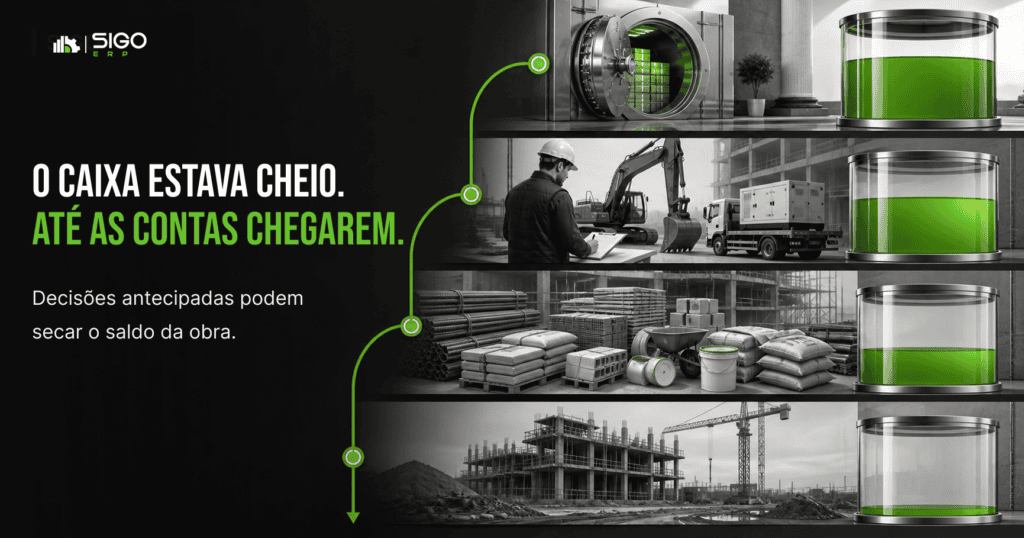
Exemplo prático: quando o saldo desaparece
Imagine a seguinte situação.
A construtora recebe um pagamento importante de um cliente.
A conta da empresa fica cheia.
Com essa sensação de segurança, o gestor decide:
- comprar equipamentos
- adiantar pagamentos de fornecedores
- fazer novos investimentos
Algumas semanas depois chegam novas despesas:
- impostos da obra
- folha de pagamento
- custos indiretos
- pagamentos pendentes de materiais
De repente, o saldo da conta desaparece rapidamente.
No fechamento do mês, vem a surpresa:
A obra que parecia lucrativa na verdade gerou prejuízo.
Mas o dinheiro já foi usado.
Lucro real: o número que realmente importa
Para entender a saúde financeira da construtora, é fundamental separar dois conceitos.
Lucro aparente
É quando existe dinheiro na conta, mas ainda existem custos e compromissos a pagar.
Lucro real
É o valor que sobra depois que todos os custos foram pagos, incluindo:
- materiais
- mão de obra
- custos indiretos
- impostos
- despesas financeiras
Só depois disso é possível afirmar que a obra realmente gerou lucro.
Sem essa análise, a empresa pode movimentar muito dinheiro e mesmo assim não crescer financeiramente.
Um teste rápido para identificar esse problema
Faça uma análise simples.
Pegue as últimas três obras da construtora e compare:
- margem prevista no orçamento
- resultado financeiro real após todos os pagamentos
Agora pergunte:
O lucro previsto bateu com o dinheiro que realmente sobrou?
Ou o rombo apareceu apenas quando o caixa começou a faltar sem explicação?
Se isso já aconteceu, existe uma grande chance de que a gestão esteja olhando apenas para o saldo do banco — e não para o resultado real das obras.
Como evitar a armadilha do “caixa cheio”
Para ter uma gestão financeira saudável na construção civil, algumas práticas são essenciais.
Separar contas pessoais e empresariais
Misturar finanças pessoais e da empresa torna impossível entender o resultado real da construtora.
Controlar entradas e saídas por obra
Cada projeto deve ter seu próprio acompanhamento financeiro.
Integrar orçamento e financeiro
Quando os custos previstos estão conectados ao controle financeiro, fica mais fácil entender a margem real.
Provisionar custos futuros
Despesas que ainda não foram pagas precisam ser consideradas no resultado da obra.
Fazer fechamento financeiro mensal
Não basta olhar o saldo da conta. É preciso analisar o resultado completo do período.
FAQ – Dúvidas comuns sobre fluxo de caixa e lucro
Fluxo de caixa não é suficiente para controlar a empresa?
Não. O fluxo de caixa mostra o dinheiro disponível hoje, mas não revela se a obra foi realmente lucrativa.
Qual o erro mais comum de pequenos construtores?
Misturar contas pessoais com empresariais e tomar decisões baseadas apenas no saldo da conta.
Como evitar decisões financeiras erradas?
Separando fluxo de caixa de resultado financeiro e acompanhando a margem real de cada obra.
Controle financeiro de verdade: transforme caixa em lucro
Se você quer que sua construtora cresça de forma sustentável, precisa olhar além do saldo da conta.
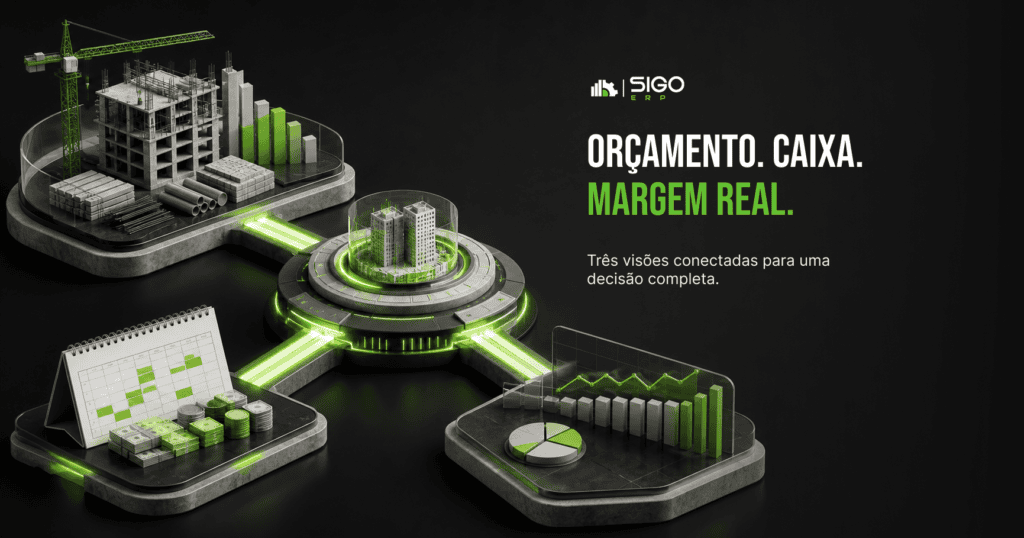
O SIGO foi desenvolvido para ajudar construtoras a ter controle financeiro completo das obras, integrando:
- orçamento
- fluxo de caixa
- custos por obra
- análise de margem real
Assim, o gestor consegue enxergar não apenas o dinheiro que entra na conta, mas o resultado real de cada projeto.
Descubra para onde o dinheiro da sua construtora está indo
Veja como o SIGO ajuda construtoras a identificar desvios financeiros, evitar pedaladas entre obras e garantir que o saldo da conta realmente represente lucro.
[QUERO CONHECER O SIGO] 🚀
Descrição das imagens
- Imagem de capa: Gestor olhando extrato bancário com expressão de dúvida, ao fundo obras em andamento, simbolizando a falsa sensação de segurança pelo caixa cheio.
- Infográfico: Caixa x Lucro Real: Gráfico comparando saldo em conta versus lucro real de uma obra, destacando custos futuros e compromissos ainda não pagos.
- Tabela de erros comuns de gestão financeira: Quadro visual mostrando mistura de contas pessoais e empresariais, pedalada entre obras e falta de visibilidade da margem, com ícones ilustrativos.
- Exemplo prático – saldo desaparecendo: Sequência visual: saldo alto no banco, decisões tomadas (compra de equipamento, adiantamento de pagamentos), chegada de novas despesas e saldo caindo rapidamente.
- Checklist de práticas saudáveis: Checklist visual com ícones para separar contas, controlar entradas/saídas por obra, integrar orçamento e financeiro e provisionar custos futuros.
- Fluxo de gestão SIGO: Diagrama mostrando integração de orçamento, fluxo de caixa e análise de margem real, traduzindo o conceito de controle financeiro completo.
- FAQ visual: Ícones de dúvidas e balões de fala com perguntas frequentes sobre fluxo de caixa, lucro real e erros de gestão.
- Imagem final – CTA SIGO: Gestor usando o SIGO ERP no notebook, tela com gráficos de margem real e fluxo de caixa, representando controle financeiro efetivo da obra.
