
Como gestores de múltiplos canteiros perdem visibilidade da margem real — e como recuperar esse controle sem parar a operação.
Obra A: estrutura no quinto pavimento, prazo dentro do cronograma.
Obra B: acabamento avançando, cliente satisfeito.
Obra C: fundações concluídas, equipe no ritmo.
Tudo parece sob controle.
Mas quando alguém pergunta qual das três está dando lucro de verdade — e qual está consumindo a margem das outras — a resposta honesta é:
“Preciso olhar as planilhas e te retorno.”
Esse é o ponto cego mais perigoso de uma construtora em crescimento: operar com múltiplas obras simultâneas sem visibilidade financeira individual de cada projeto.
Quando uma obra vai mal, o gestor que não tem controle separado por canteiro não percebe pelo financeiro. Percebe pelo caixa — quando ele começa a apertar sem explicação clara. Ou percebe no fechamento — quando já é tarde demais para corrigir.
Este artigo explica por que isso acontece e o que construtoras que operam múltiplos canteiros fazem para manter a margem visível em tempo real — sem travar a operação.
O problema que escala junto com a empresa
Quando uma construtora opera com uma obra só, o controle financeiro é mais simples: todas as entradas e saídas pertencem ao mesmo projeto. O gestor consegue sentir, com relativa precisão, se o resultado está dentro do esperado.
Quando a empresa cresce e passa a operar dois, três ou mais canteiros simultaneamente, esse controle pelo feeling deixa de funcionar.
O que acontece na prática:
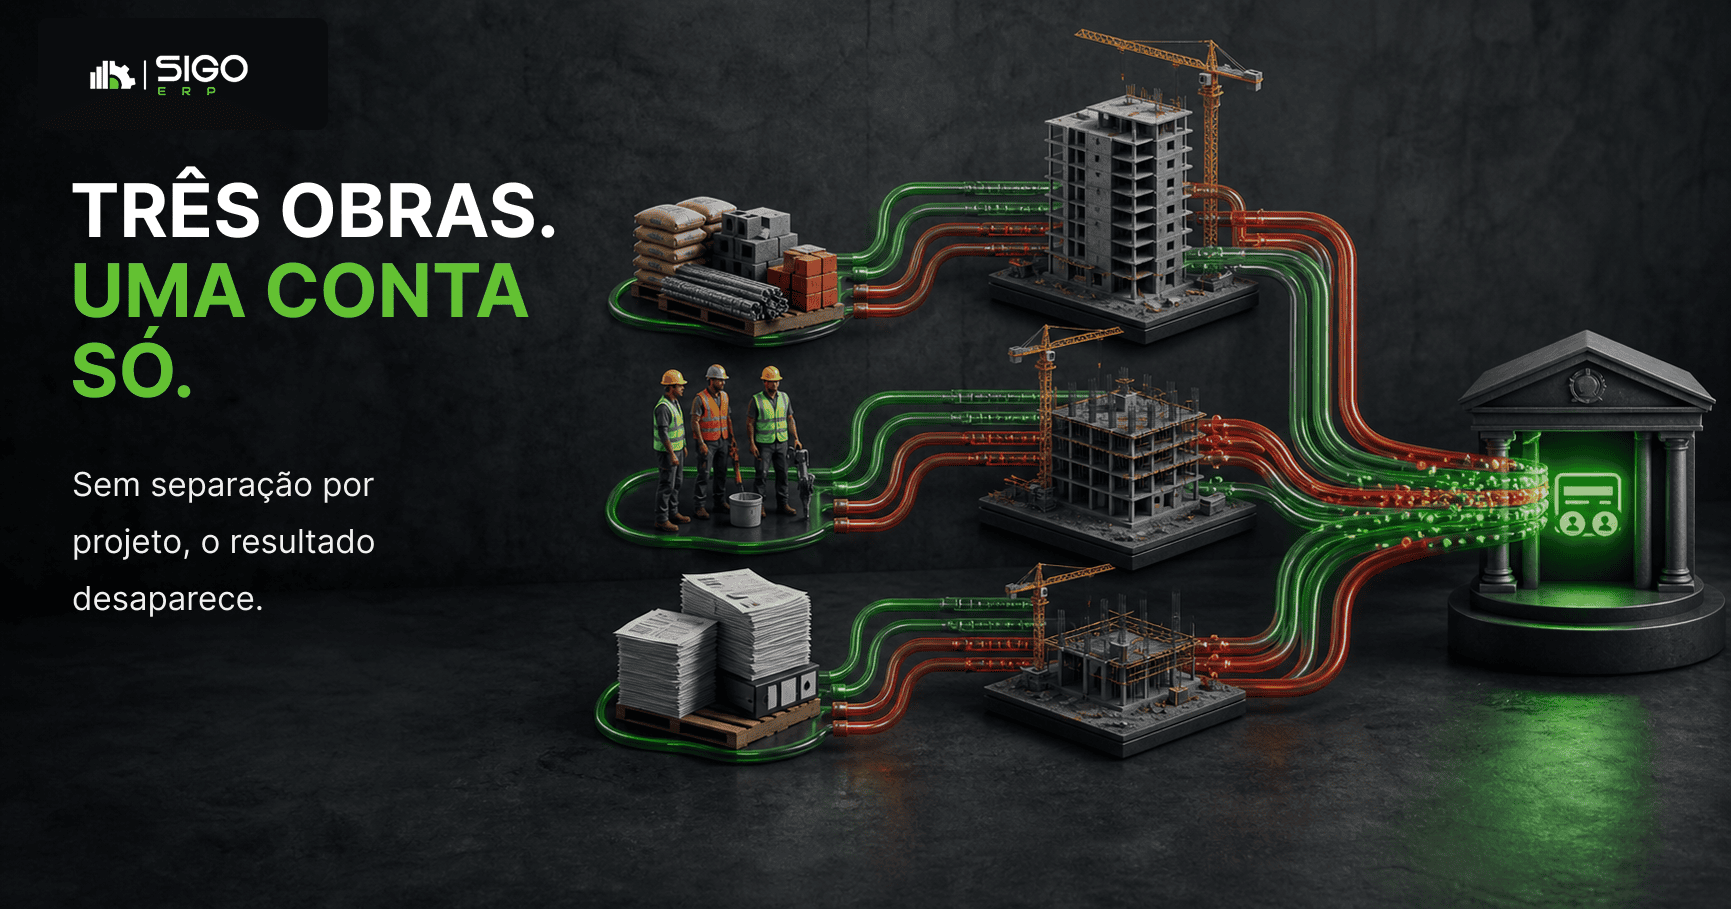
- Custos de diferentes obras se misturam nas mesmas notas fiscais e lançamentos
- Materiais comprados para uma obra são desviados para outra sem registro formal
- Mão de obra compartilhada entre canteiros é alocada de forma imprecisa ou sequer alocada
- O financeiro da empresa consolida tudo em uma conta só — sem separação por projeto
- O resultado que aparece no caixa é o consolidado — não o de cada obra individualmente
O efeito é previsível: uma obra lucrativa pode estar financiando outra que está no prejuízo — e o gestor não sabe qual é qual.
A empresa cresce em volume. A visibilidade financeira não cresce junto.
Por que a pedalada entre obras é mais comum do que parece
Existe um comportamento que muitas construtoras desenvolvem sem perceber quando operam múltiplos canteiros: usar o caixa de uma obra para cobrir despesas de outra.
Na maioria das vezes, não é uma decisão deliberada. É uma consequência natural de não ter o financeiro separado por projeto.
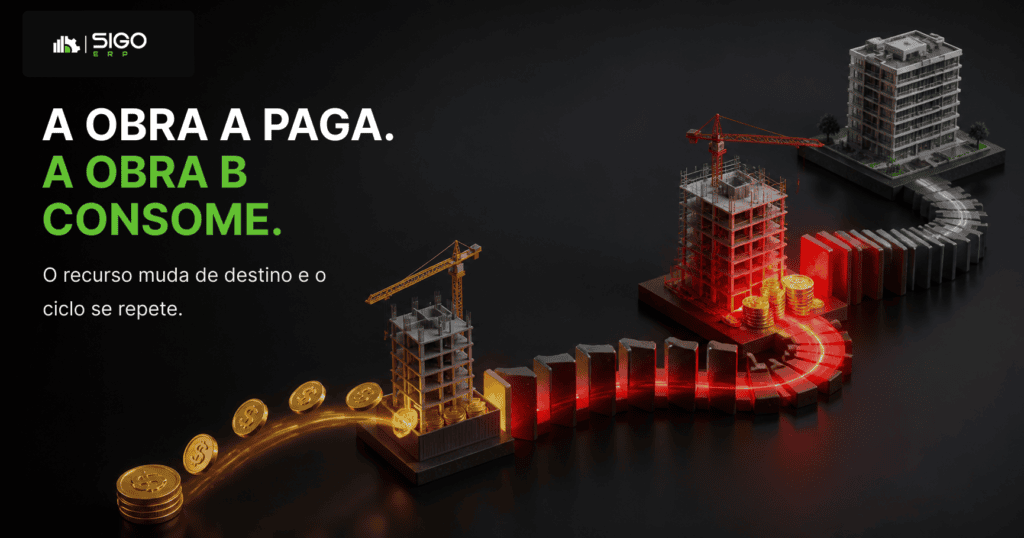
A lógica é simples: chegou pagamento da Obra A, e a Obra B precisa de material. O dinheiro está na conta. A compra é feita. Ninguém registra que aquele recurso pertencia a outro projeto.
Semanas depois, a Obra A precisa de seu próprio recurso — e o caixa não tem mais o que deveria ter.
Isso cria três efeitos em cadeia:
1. Resultado financeiro distorcido
A Obra A parece mais lucrativa do que é, porque parte do seu custo foi pago com recurso de outro projeto. A Obra B parece equilibrada, quando na verdade está operando com capital que não é dela.
2. Endividamento invisível entre projetos
A construtora passa a ter uma dívida informal de um canteiro para o outro — sem registro, sem prazo, sem controle. Quando várias obras entram nessa dinâmica ao mesmo tempo, o gestor perde completamente o fio da meada.
3. Crise de caixa sem causa aparente
O caixa começa a apertar mesmo com obras em andamento e receitas entrando. A explicação está na pedalada acumulada — mas sem controle por projeto, é quase impossível rastrear onde o problema começou.
Exemplo prático: três obras, um resultado que não fecha
Uma construtora opera três obras simultaneamente. O gestor acompanha o caixa consolidado da empresa e sente que o negócio está equilibrado.
Ao final do trimestre, decide fazer um fechamento financeiro individual por obra pela primeira vez. O resultado:
- Obra A — Residencial 48 unidades: margem realizada de 16,2%. Dentro do previsto. Obra saudável.
- Obra B — Comercial 6 andares: margem realizada de 4,8%. Orçada em 13%. Desvio de 8,2 pontos percentuais não identificado durante a execução.
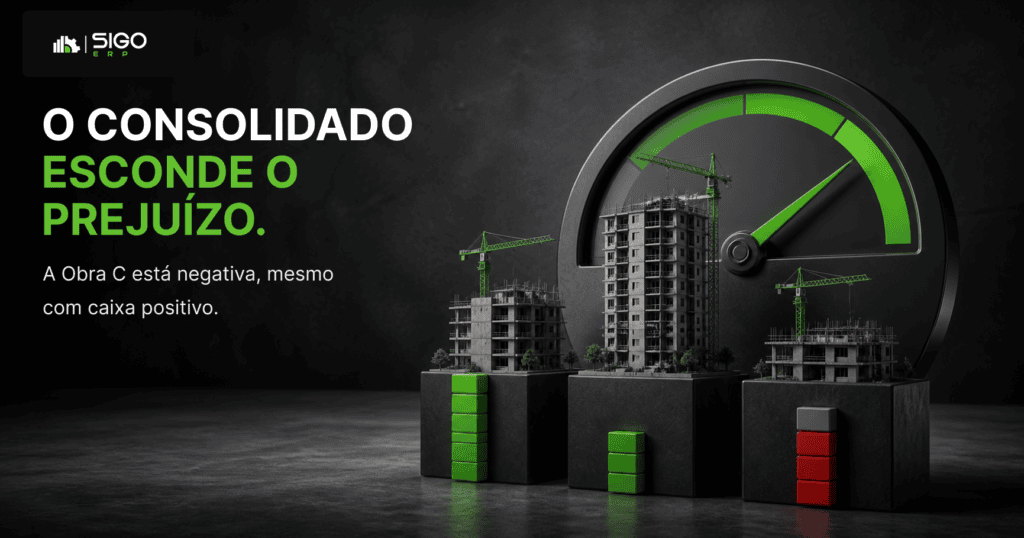
- Obra C — Galpão logístico: margem negativa de 2,1%. A obra está gerando prejuízo — e o gestor não sabia.
Consolidado, a empresa apresentava margem de 6,3% — que parecia razoável mas escondia uma obra destruindo valor e outra operando muito abaixo do potencial.
O custo de ter descoberto isso no fechamento trimestral, e não durante a execução:
- Na Obra B: desvio de R$ 214.000 em relação à margem prevista — boa parte recuperável se identificado no segundo mês
- Na Obra C: prejuízo acumulado de R$ 87.000 — que continuaria crescendo nas semanas seguintes, porque a obra ainda não estava encerrada
O problema não era a execução. Era a ausência de visibilidade financeira por obra durante a execução.
O que o gestor de múltiplos canteiros precisa enxergar — e geralmente não enxerga
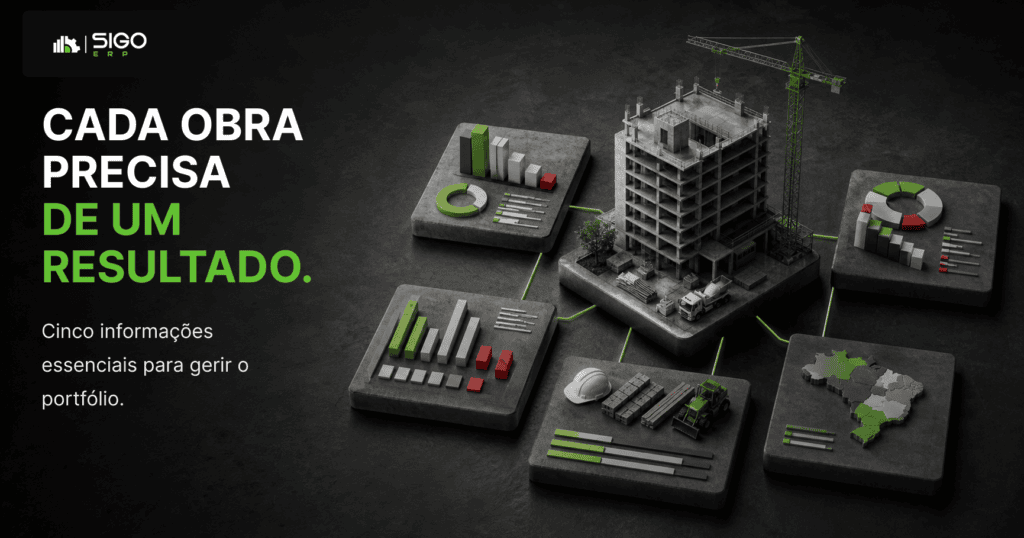
Para manter a margem protegida em um portfólio de obras simultâneas, o gestor precisa de informações que o caixa consolidado não entrega:
- Custo realizado por obra versus custo orçado por obra: saber se cada projeto está dentro do budget individualmente, não apenas o consolidado
- Margem projetada atualizada de cada canteiro: o que a obra vai entregar de lucro se continuar no ritmo atual
- Desvios por categoria de custo: se o estouro está na mão de obra, no material ou nos custos indiretos — e em qual obra
- Alocação real de recursos compartilhados: mão de obra e materiais que transitam entre obras precisam ser registrados no projeto correto
- Comparativo de desempenho entre obras: qual canteiro está performando acima do esperado, qual está abaixo e por quê
Com essas informações disponíveis em tempo real, o gestor consegue tomar decisões durante a execução — não apenas constatar o resultado no fechamento.
Como recuperar o controle sem parar a operação
A objeção mais comum quando se fala em separar o financeiro por obra é: ‘vai dar muito trabalho, a equipe não tem tempo para isso no meio da operação’.
Essa objeção faz sentido quando o controle é feito manualmente — em planilhas separadas, com lançamentos duplicados e reconciliações mensais.
Não faz sentido quando o controle está integrado ao fluxo natural da obra.
Algumas práticas que construtoras de múltiplos canteiros adotam para manter visibilidade sem criar burocracia adicional:
Vincular toda compra a um projeto desde o lançamento
Cada nota fiscal, cada ordem de compra e cada pagamento é associado à obra correta no momento do lançamento. Não depois, não na reconciliação do mês — no ato.
Registrar alocação de mão de obra por canteiro
Quando a equipe transita entre obras, o tempo dedicado a cada projeto é registrado. Isso garante que o custo de mão de obra de cada obra reflita o que realmente foi consumido.
Acompanhar o custo realizado versus orçado semanalmente — por obra
Não mensalmente. Semanalmente. Um desvio identificado na terceira semana ainda permite correção. Um desvio identificado no fechamento mensal já consumiu quatro semanas de margem.
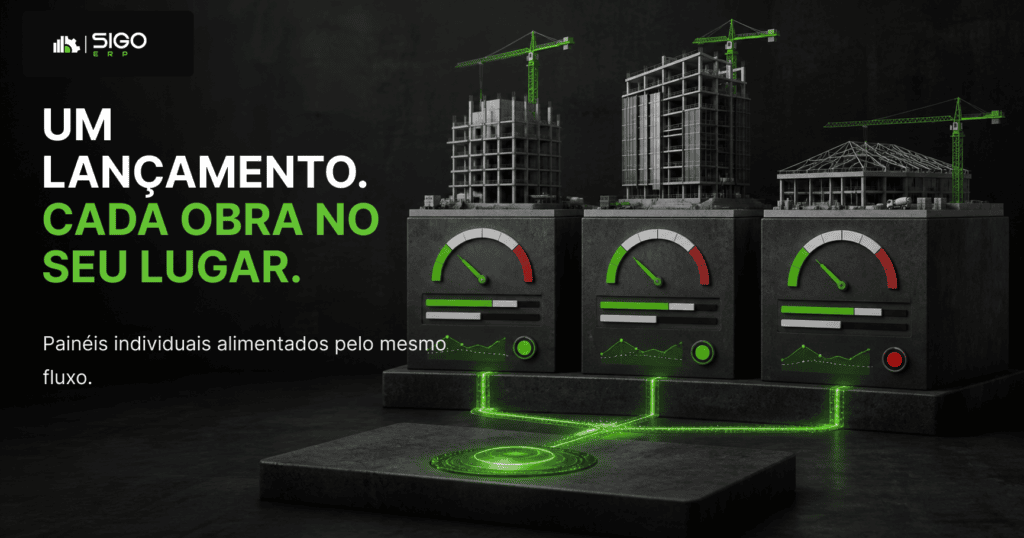
Ter um painel de resultado por obra atualizado em tempo real
O gestor precisa conseguir abrir qualquer obra e ver, em segundos: custo orçado, custo realizado, desvio acumulado, margem projetada atualizada. Sem precisar montar relatório.
Sinais de que seu portfólio de obras precisa de controle individual
Se dois ou mais desses pontos são verdadeiros na sua operação hoje, a visibilidade financeira por projeto está comprometida:
- O resultado financeiro é acompanhado pelo consolidado da empresa, não por obra
- Não é possível dizer, de imediato, qual das obras em andamento tem maior margem
- Materiais e mão de obra transitam entre canteiros sem registro formal de alocação
- Os desvios de custo são identificados no fechamento mensal, não durante a execução
- O caixa aperta em períodos de alta produção, sem explicação clara por projeto
- A construtora já fechou uma obra com margem muito abaixo do previsto sem saber por quê
Esses são sintomas de um problema estrutural — não de obras mal executadas. A solução está no controle financeiro individual de cada projeto, integrado à operação.
FAQ — Dúvidas comuns sobre gestão de múltiplas obras simultâneas
É possível separar o financeiro por obra sem um sistema específico?
Sim, com planilhas individuais por projeto e disciplina nos lançamentos. O problema é que esse modelo é frágil: depende de uma pessoa para manter atualizado, acumula erros de alocação e torna a visibilidade consolidada muito difícil. À medida que o número de obras cresce, o controle manual fica inviável.
Como saber se uma obra está em prejuízo antes do fechamento?
Comparando, semana a semana, o custo realizado com o custo orçado para o mesmo estágio de avanço físico. Se o custo realizado está consistentemente acima do previsto para o percentual de obra concluído, a margem está sendo consumida. O fechamento só confirma o que o acompanhamento semanal já deveria ter sinalizado.
Mão de obra compartilhada entre obras precisa ser registrada por projeto?
Sim — e é uma das fontes mais comuns de distorção de resultado em construtoras de múltiplos canteiros. Quando o custo de mão de obra não é alocado corretamente por projeto, uma obra fica com custo inflado e outra com custo subestimado. O resultado individual de ambas está errado.
Qual é o número ideal de obras simultâneas para manter controle financeiro?
Não existe um número ideal — existe um modelo de controle adequado. Uma construtora pode operar 8 obras simultaneamente com visibilidade clara de cada uma se tiver o processo e a ferramenta certos. O problema não é a quantidade de obras, é a ausência de controle individual por projeto.
Visibilidade por obra não é luxo. É o que separa crescimento de risco.
Se você quer escalar o número de obras sem perder o controle da margem de cada uma, precisa de visibilidade financeira individual — em tempo real, sem depender de fechamentos mensais.
O Sigo foi desenvolvido para construtoras que operam múltiplos canteiros e precisam de controle financeiro por projeto, integrando:
- Custo realizado versus orçado por obra, atualizado em tempo real
- Alocação de compras, materiais e mão de obra por projeto desde o lançamento
- Margem projetada atualizada de cada canteiro durante a execução
- Painel comparativo de desempenho entre obras simultâneas
- Alertas de desvio por categoria de custo — antes do fechamento
Assim, o gestor sabe, a qualquer momento, qual obra está performando, qual está em risco e onde agir — sem precisar esperar o caixa dar o sinal.
[ QUERO CONHECER O SIGO ]
Descrição das imagens
- Imagem de capa: Gestor diante de três telas ou pranchetas representando três obras simultâneas, expressão de sobrecarga — simbolizando o desafio de manter visibilidade financeira em múltiplos canteiros ao mesmo tempo.
- 01 Infográfico: como os custos se misturam entre obras: Arte mostrando materiais, mão de obra e notas fiscais transitando entre três canteiros sem registro formal, com o financeiro consolidado em uma conta só — sem separação por projeto.
- 02 Diagrama da pedalada entre obras: Sequência visual mostrando pagamento chegando da Obra A, sendo usado para cobrir despesa da Obra B, e a Obra A ficando sem recurso semanas depois — ilustrando o ciclo de pedalada.
- 03 Exemplo prático — três obras, um resultado que não fecha: Quadro visual com as três obras, suas margens individuais (16,2% / 4,8% / -2,1%) e a margem consolidada de 6,3% — evidenciando como o consolidado mascara o prejuízo da Obra C.
- 04 Tabela: o que o gestor precisa enxergar por obra: Tabela visual com cinco informações essenciais para gestão de portfólio — custo realizado, margem projetada, desvios por categoria, alocação de recursos e comparativo entre canteiros.
- 05 Checklist de sinais de alerta: Checklist visual com seis sintomas de controle financeiro insuficiente em operações com múltiplas obras simultâneas.
- 06 Fluxo de controle por projeto Sigo: Diagrama mostrando cada obra com seu próprio painel de custo realizado versus orçado, margem projetada e alertas de desvio — todos alimentados pelo mesmo lançamento integrado.
- 07 FAQ visual: Ícones de dúvida e balões de fala com as quatro perguntas frequentes sobre gestão de múltiplas obras e controle financeiro por projeto.
- 08 Imagem final — CTA Sigo: Gestor analisando painel do Sigo com três obras abertas em simultâneo, margens individuais visíveis na tela, expressão confiante — representando visibilidade real de portfólio sem depender de fechamento.
