
Como o fechamento de contrato esconde desvios que só aparecem depois da chave-na-mão — e o que fazer antes que seja tarde.
Você entregou a obra.
O cliente recebeu as chaves.
O contrato está encerrado.
Mas quando você senta para fechar o resultado financeiro do projeto, vem a pergunta que nenhum gestor quer ter que responder:
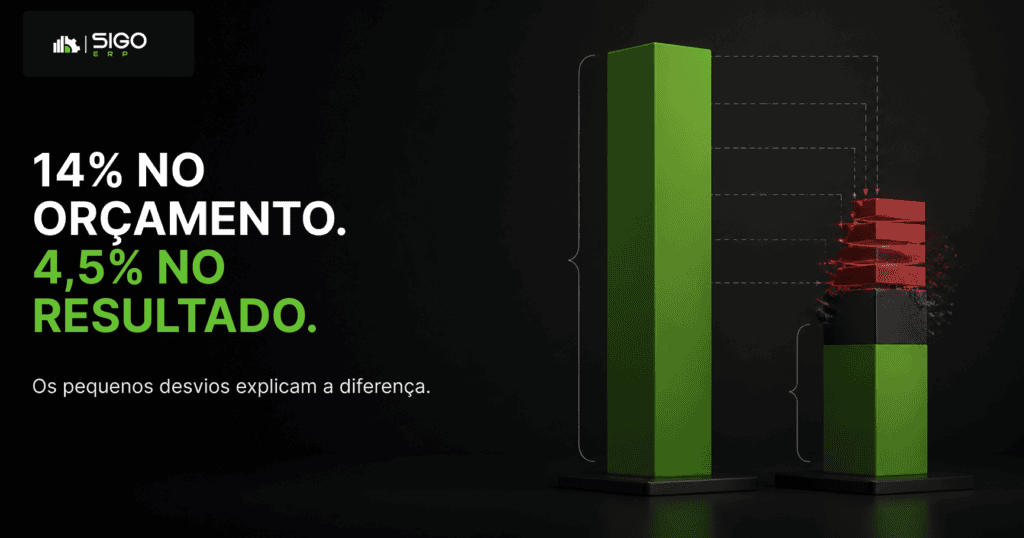
Onde foi parar a margem que estava no orçamento?
Isso acontece com mais frequência do que se imagina na construção civil. A obra é concluída dentro do prazo, o cliente fica satisfeito, o pagamento entra — e mesmo assim o resultado financeiro real é muito menor do que o previsto. Em alguns casos, quase inexistente.
O problema, na maioria das vezes, não está na venda. Nem no prazo. Está em algo mais difícil de enxergar: os desvios que se acumulam ao longo da execução e só se tornam visíveis quando a obra já acabou.
Esse artigo explica por que isso acontece — e o que construtoras que protegem a margem fazem de diferente.
O contrato foi assinado. O lucro ainda não.
Existe uma confusão comum na gestão de obras: tratar o valor do contrato como se fosse o ponto de chegada. Na prática, o contrato define apenas o teto de receita. O lucro real depende de tudo o que acontece entre a assinatura e a entrega.
E é justamente nesse intervalo que a margem some.
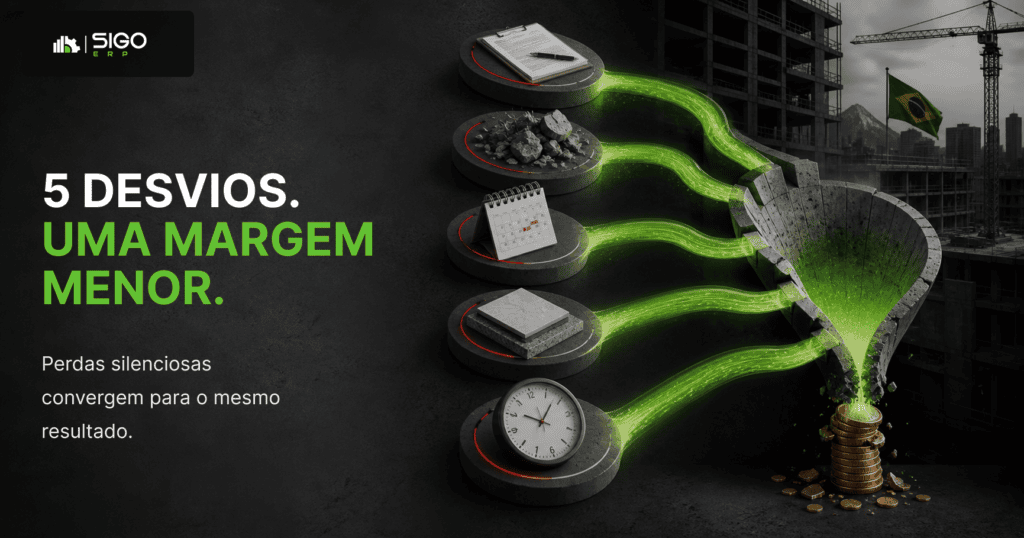
Alguns dos desvios mais comuns — e mais silenciosos — que surgem durante a execução:
- Aditivos de serviço aprovados verbalmente e nunca formalizados no contrato
- Horas extras da equipe que não foram previstas no orçamento original
- Materiais substituídos por equivalentes mais caros sem revisão de custo
- Retrabalho que consome mão de obra sem gerar avanço físico medido
- Prazo estendido que aumenta os custos indiretos do canteiro
Cada item desses, isolado, parece pequeno. Somados ao longo de meses de obra, representam uma erosão silenciosa da margem que o gestor só percebe quando fecha o caixa.
Por que o problema aparece só no final?
A resposta está na forma como a maioria das construtoras acompanha o financeiro da obra: pelo caixa.
O caixa mostra o dinheiro que entra e o dinheiro que sai. Ele não mostra se o que está saindo é compatível com o que foi previsto para aquele estágio da obra.
Isso cria um ponto cego perigoso.
Durante a execução, a obra parece dentro do controle porque os pagamentos estão sendo feitos e a conta não está no vermelho. O problema é que, sem comparar o custo realizado com o custo orçado em tempo real, ninguém sabe se a margem está sendo consumida mais rápido do que deveria.
O resultado só aparece no fechamento — quando já não há nada a fazer.
Um estudo de referência do setor aponta que obras que não realizam acompanhamento sistemático de custo versus orçamento apresentam desvios médios de 15% a 30% sobre a margem prevista. Na prática: uma obra orçada com 18% de margem pode terminar com 5% — ou no zero.
Exemplo prático: a obra de R$ 2,4 milhões que entregou R$ 0 de lucro
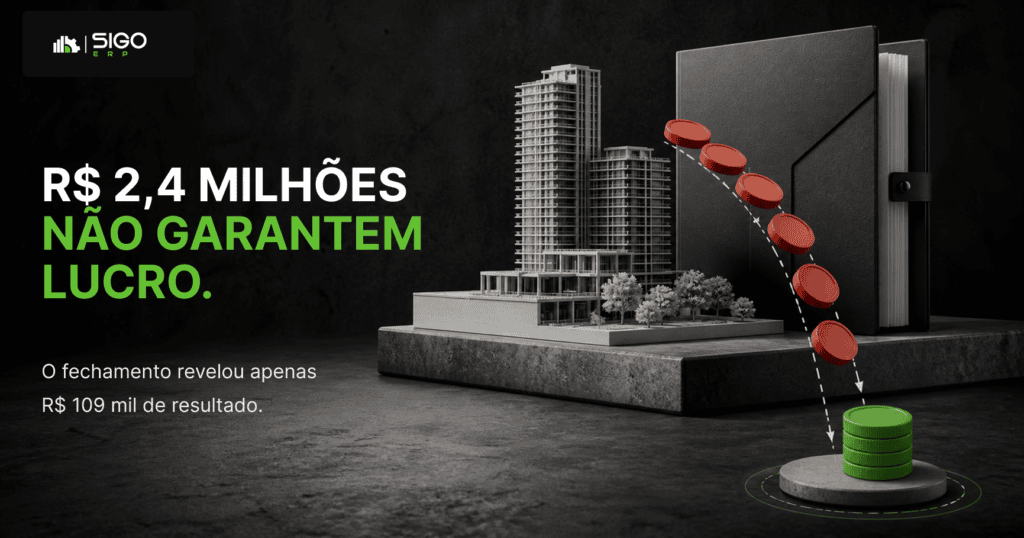
Uma construtora de médio porte fecha um contrato de R$ 2,4 milhões para construção de um edifício comercial de 8 andares. O orçamento prevê 14% de margem — R$ 336.000 de lucro projetado.
Durante a execução, alguns eventos se acumulam:
- Prazo estendido em 45 dias por atraso de fornecedor: custo de canteiro adicional de R$ 38.000
- Retrabalho na estrutura de concreto por erro de especificação: R$ 52.000
- Substituição de esquadrias por modelo diferente do orçado, sem revisão formal: R$ 29.000 a mais
- Hora extra da equipe na reta final para cumprir o prazo renegociado: R$ 41.000
- Aditivo de serviço aprovado pelo cliente em e-mail, mas nunca incluído na medição: R$ 67.000 não cobrados
Total de desvios não controlados: R$ 227.000.
Margem real entregue: R$ 109.000 — 4,5% sobre o contrato.
A obra foi entregue. O cliente aprovou. Mas o lucro que justificaria o risco e o capital empregado no projeto simplesmente desapareceu — e a construtora só percebeu isso quando o projeto já estava encerrado.
O que muda quando o controle é feito durante — e não depois
Construtoras que conseguem proteger a margem não trabalham com um orçamento inicial e uma análise de fechamento. Elas trabalham com acompanhamento contínuo de custo realizado versus custo previsto.
Na prática, isso significa:
- Toda compra de material é comparada ao que foi orçado para aquela etapa
- Todo aditivo de serviço é formalizado e impacta imediatamente o resultado projetado
- O retrabalho é registrado e aparece como desvio no acompanhamento financeiro
- O gestor vê, em tempo real, se a obra está dentro da margem esperada ou se alguma correção é necessária
Essa diferença de postura — do controle reativo para o controle preventivo — é o que separa construtoras que entregam o lucro previsto das que ficam surpresas no fechamento.
O gestor que só vê o problema no fechamento não tem mais como corrigi-lo. O que acompanha durante a execução ainda pode agir.
Sinais de que sua obra está perdendo margem agora
Alguns indicadores práticos que merecem atenção antes do fechamento:
- O custo de mão de obra está acima do previsto para o estágio atual da obra
- Houve substituição de materiais sem revisão formal de custo
- Existe retrabalho que consome equipe sem gerar avanço físico medido
- Aditivos foram aprovados pelo cliente, mas não estão nas medições
- O prazo foi estendido sem revisão dos custos indiretos do canteiro
- O financeiro está sendo acompanhado pelo caixa, não pelo custo por etapa
Se dois ou mais desses pontos são realidade na obra atual, a margem provavelmente já está sendo consumida — e o fechamento vai confirmar isso.
FAQ — Dúvidas comuns sobre controle de margem em obras
Por que a margem real é sempre menor que a prevista no orçamento?
Porque o orçamento captura os custos previstos em condições ideais. A execução sempre traz variáveis que o orçamento não antecipa: retrabalho, atrasos, substituições, aditivos não formalizados. Sem acompanhamento sistemático, esses desvios se acumulam sem que ninguém perceba.
Controle de custo em tempo real não torna o processo mais burocrático?
O controle manual, feito em planilhas separadas, é burocrático. Quando o lançamento de custo está integrado ao orçamento e ao avanço físico da obra, o processo deixa de ser burocrático e passa a ser automático — o gestor vê o resultado atualizado sem precisar montar relatórios.
Qual a diferença entre controlar pelo caixa e controlar pela margem?
Controlar pelo caixa responde à pergunta: ‘tenho dinheiro para pagar as contas?’. Controlar pela margem responde: ‘essa obra ainda vai entregar o lucro que eu planejei?’. São informações complementares — mas só a segunda permite agir antes que o problema seja irreversível.
Quando é tarde demais para corrigir o desvio de margem?
Quando a obra já foi entregue, não há mais o que corrigir. O momento de agir é durante a execução. Por isso o acompanhamento de custo realizado versus orçado precisa ser semanal — não mensal, e muito menos no fechamento.
Não descubra a margem real só quando a obra já acabou
Se você quer entregar obras com o lucro que planejou — não com o que sobrou —, precisa de um controle que funcione durante a execução, não apenas no fechamento.
O Sigo foi desenvolvido para construtoras que precisam enxergar o custo real de cada obra em tempo real, integrando:
- Orçamento por etapa conectado ao avanço físico
- Lançamento de custos integrado ao resultado projetado
- Acompanhamento de desvios durante a execução
- Fechamento financeiro por obra com margem real visível
Assim, o gestor deixa de descobrir o problema no fechamento e passa a corrigi-lo durante a execução — quando ainda é possível agir.
[ QUERO CONHECER O SIGO ]
Descrição das imagens
- 01 Imagem de capa: Gestor de obras sentado diante de notebook com planilha financeira, expressão de desconforto, ao fundo canteiro em fase de acabamento — simbolizando a surpresa do fechamento com margem menor que o previsto.
- 02 Gráfico margem prevista x realizada: Gráfico de barras comparando 14% de margem orçada com o resultado real de 4,5%, destacando os desvios acumulados que explicam a diferença.
- 03 Infográfico dos desvios invisíveis: Arte representando cinco vetores de perda de margem (aditivo não formalizado, retrabalho, extensão de prazo, substituição de material, hora extra) convergindo para um resultado financeiro menor que o planejado.
- 04 Exemplo prático — obra de R$ 2,4 milhões: Quadro visual com o contrato de R$ 2,4M, os desvios listados com valores e o resultado final de R$ 109.000 — 4,5% de margem real.
- 05 Comparativo: controle pelo caixa x controle pela margem: Diagrama de dois caminhos — um gestor que acompanha apenas o caixa descobre o problema no fechamento; outro que acompanha o custo por etapa corrige durante a execução.
- 06 Checklist de sinais de alerta: Checklist visual com seis itens de risco de perda de margem durante a execução, com marcações de atenção.
- 07 Fluxo de controle integrado Sigo: Diagrama mostrando orçamento por etapa conectado ao avanço físico, lançamento de custo e resultado projetado — tudo em tempo real.
- 08 FAQ visual: Ícones de dúvida e balões de fala com as quatro perguntas frequentes sobre controle de margem em obras de grande porte.
- 09 Imagem final — CTA Sigo: Gestor acompanhando dashboard do Sigo com gráfico de margem real por etapa da obra, expressão confiante — representando controle ativo durante a execução.
